Análisis técnico de la campaña vitivinícola 2026/27 en la UE: la producción desciende a 133,6 Mhl por el impacto climático. Se recogen datos oficiales de un análisis presentado por el Grupo de Trabajo de Vino de Copa-Cogeca.
El sector vitivinícola europeo atraviesa un momento de profunda transformación debido a la volatilidad climática y a una reducción histórica en los patrones globales de consumo. Las previsiones para la campaña 2026/27, según revelan desde el Grupo de Trabajo de Vino de Copa-Cogeca, indican un descenso generalizado en la producción comunitaria, afectando de manera desigual a los principales países productores como Italia, Francia y España.
Asimismo, la caída en las exportaciones y el debilitamiento de la demanda internacional agravan la situación económica de los agricultores.
La cosecha 2026/27 en la Unión Europea: datos y balance productivo
Las últimas estimaciones de cosecha destacan un sector que navega por condiciones meteorológicas cada vez más impredecibles, mientras se adapta a profundos cambios en los patrones de consumo. Estos factores están redefiniendo el futuro de la viticultura europea, señalan en el análisis de Copa-Cogeca.
El sector vitivinícola europeo registra una producción estimada de vino y mosto de 133,6 millones de hectolitros (Mhl) para la campaña 2026/27, lo que representa un descenso estimado del 4% en comparación con la cosecha anterior y cerca de un 8% por debajo de la media de las cinco últimas campañas. Las cifras confirman la continuación de una tendencia de declive gradual en la producción de vino europeo, reflejando tanto la creciente volatilidad climática como profundos ajustes del mercado.
Italia, España y Francia siguen siendo los productores dominantes, representando juntos aproximadamente el 82% de la producción total de vino y mosto de la UE, con cuotas del 30%, 27% y 25%, respectivamente.
La cosecha de este año demuestra una vez más el creciente impacto de las condiciones meteorológicas adversas en los viñedos europeos. En toda la Unión, los productores han informado de episodios recurrentes de sequía, olas de calor prolongadas, heladas primaverales y granizo, lo que ha provocado menores rendimientos en muchas regiones. Al mismo tiempo, la débil demanda, la caída de los precios y los niveles de existencias persistentemente elevados siguen pesando mucho en las perspectivas económicas del sector.

El descenso de la producción debe verse también en el contexto de una evolución del mercado a más largo plazo. Entre 2020 y 2025, la producción media anual de vino en la UE se situó en aproximadamente 157 Mhl, mientras que la producción ha seguido una trayectoria ampliamente descendente desde la cosecha 2020/21. La incertidumbre climática se ha convertido en una de las características definitorias de la viticultura europea, aumentando significativamente la volatilidad interanual.
El consumo sigue en descenso
Los desafíos que enfrenta el sector no se limitan a la producción. El consumo mundial de vino, estimado en 221 millones de hectolitros, ha alcanzado su nivel más bajo en más de tres décadas. Tras un prolongado periodo de crecimiento entre 1996 y 2007, el consumo se mantuvo relativamente estable hasta 2017 antes de iniciar un descenso sostenido. Desde 2022, esta tendencia se ha acelerado considerablemente, tanto dentro de la Unión Europea como en mercados clave de terceros países. Si en el año 2000 la UE representaba casi el 60% del consumo mundial de vino, hoy en día representa alrededor del 48%.
La contracción de la demanda tiene consecuencias directas en toda la cadena de valor. Los volúmenes comerciales y los precios siguen disminuyendo, afectando especialmente a los vinos tintos y rosados. Los vinos base han registrado algunos de los descensos más acusados. Aunque siguen surgiendo oportunidades en nuevos mercados, el crecimiento sigue siendo insuficiente para compensar la reducción del consumo observada en los países tradicionalmente consumidores de vino.
Comercio bajo presión
El rendimiento de las exportaciones refleja estas dificultades del mercado. Durante el periodo de doce meses comprendido entre septiembre de 2025 y agosto de 2026, las exportaciones de vino fuera de la UE alcanzaron los 15.400 millones de euros, un 6,8% menos en valor, mientras que los volúmenes de exportación cayeron un 3,3%, hasta los 27,5 Mhl.
La mayoría de las categorías de vino registraron descensos, incluidos los vinos DOP (-7,6%), los vinos varietales (-6,7%) y los vinos IGP (-4,9%). Solo los vinos sin indicación geográfica permanecieron prácticamente estables. Por formato de envasado, el vino a granel (+5%) y el bag-in-box (+3,4%) fueron los únicos segmentos que mostraron crecimiento, mientras que el vino embotellado (-7,5%) y los espumosos (-6,2%) descendieron.
Entre los principales destinos, las exportaciones a Estados Unidos cayeron un 15,3%, seguidas de Canadá (-11%), Suiza (-9,2%) y el Reino Unido (-3,9%). Rusia (+17,5%) y Hong Kong (+10,9%) estuvieron entre los pocos mercados que mostraron un crecimiento positivo.
El comercio intra-UE también se debilitó, con un descenso del 9,8% en valor y del 13,4% en volumen, aunque los valores unitarios medios siguieron aumentando.
Luca Rigotti, presidente del Grupo de Trabajo de Vino de Copa-Cogeca, organización de representación del sector agrario y cooperativo ante las instituciones de la Unión Europea, comentó:
«Detrás de estas cifras hay miles de viticultores europeos que operan en condiciones cada vez más difíciles y complejas, moldeadas por una combinación de factores desafiantes. Las estimaciones finales de cosecha de este año confirman la profunda transformación que está afectando actualmente al sector vitivinícola europeo. Nos enfrentamos a unas condiciones climáticas cada vez más impredecibles, al aumento de los costes de producción derivados de los conflictos y las tensiones geopolíticas, a un declive estructural del consumo de vino y a nuevas barreras al comercio y al acceso a los mercados. Juntos, estos desafíos están ejerciendo una presión significativa sobre los productores de toda Europa».
Añade que «a pesar de estas dificultades, nuestro sector ha demostrado repetidamente una notable resiliencia, una gran capacidad de adaptación y una flexibilidad considerable. Para asegurar nuestro futuro, debemos seguir invirtiendo en innovación, sostenibilidad y promoción de la calidad, al tiempo que diversificamos nuestra oferta, exploramos nuevos mercados y reconstruimos una conexión positiva con los consumidores, especialmente con las generaciones más jóvenes».
Rigotti pone el foco en la geopolítica y el papel de viticultores y cooperativas: «esperamos que en un futuro próximo se puedan restablecer las condiciones para una renovada estabilidad geopolítica internacional. Gracias a la determinación de los viticultores y las cooperativas, sigo convencido de que el sector vitivinícola de la UE seguirá desempeñando un papel protagonista en el desarrollo y el crecimiento de la economía de nuestro continente».
Perspectivas de cosecha por países y condicionantes
| País | Producción 2026 (‘000 hl) | Cosecha 2025 (‘000 hl) | % Cambio vs 2025/26 | Promedio 5 años (‘000 hl) | % vs Promedio 5 años |
|---|---|---|---|---|---|
| Total UE reportado* | 133,610.58 | 139,185.03 | -4.01% | 145,001.90 | -7.86% |
| Italia | 41,120.00 | 44,491.34 | -7.58% | 45,476.40 | -9.58% |
| España | 34,500.00 | 33,280.00 | +3.67% | 36,467.50 | -5.39% |
| Francia | 33,864.00 | 34,590.40 | -2.10% | 40,066.40 | -15.48% |
| Alemania | 7,300.00 | 7,550.52 | -3.32% | 8,256.60 | -11.59% |
| Portugal | 6,665.67 | 5,956.11 | +11.91% | 6,925.90 | -3.76% |
| Rumanía | 4,568.18 | 3,450.29 | +32.40% | – | – |
| Austria | 1,736.60 | 2,561.77 | -32.21% | – | – |
| Grecia | 1,666.69 | 1,645.30 | +1.30% | – | – |
| Eslovenia | 1,071.12 | 484.29 | +121.17% | – | – |
| República Checa | 481.67 | 633.54 | -23.97% | – | – |
| Croacia | 368.49 | 516.68 | -28.68% | – | – |
| Eslovaquia | 213.12 | 327.08 | -34.84% | – | – |
| Chipre | 55.00 | 60.29 | -8.77% | – | – |
| Lituania | 0.06 | 0.06 | -6.35% | – | – |
Descargo de responsabilidad: Las cifras presentadas son estimaciones de los resultados de la cosecha 2026 en los principales países productores europeos (vino y mosto) y están sujetas a cambios ya que las cifras serán confirmadas oficialmente por las autoridades estadísticas nacionales.
Italia
A pesar de un descenso del 7,6% respecto a la cosecha anterior, se espera que Italia siga siendo el mayor productor mundial de vino, con una cifra estimada de 41,1 Mhl. La producción se sitúa aproximadamente un 10% por debajo de la media quinquenal.
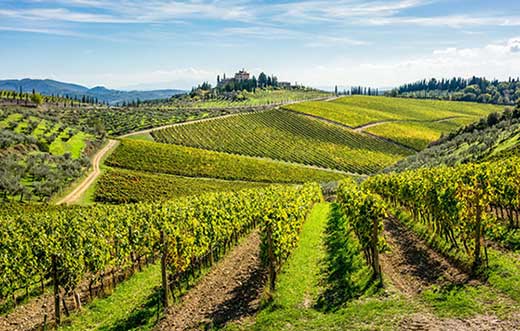
Las regiones del sur se vieron especialmente afectadas por la sequía y las olas de calor, registrando descensos significativamente mayores que las zonas centrales y septentrionales. Sicilia y Abruzzo se encuentran entre las regiones que experimentan las mayores reducciones.
Francia
La producción francesa se estima en 33,8 Mhl, un 2% menos que el año anterior y un 15% por debajo de la media quinquenal. La persistente sequía, el estrés térmico y la reducción de la superficie de viñedo siguen afectando a la producción.

Persisten importantes disparidades regionales: algunas zonas vitivinícolas informan de pérdidas graves, mientras que otras lograron rendimientos aceptables gracias a las lluvias de finales de verano. Francia continúa además con un importante programa de arranque de viñedos, con cerca de 20.000 hectáreas programadas para su eliminación en 2026 y alrededor de 40.000 hectáreas ya erradicadas desde 2024.
España
España es uno de los pocos grandes productores que se espera que aumente su producción, alcanzando una cifra estimada de 34,5 Mhl, un 3% más en comparación con 2025/26.
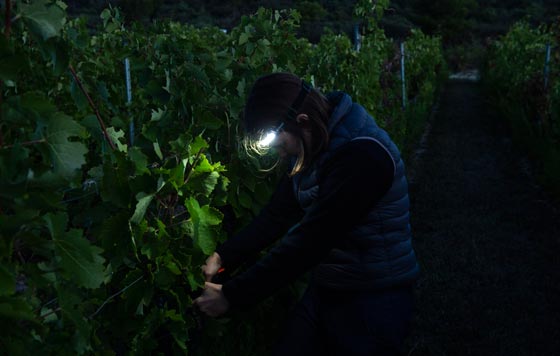
A pesar de las difíciles temperaturas que causaron un adelanto histórico marcado por el rigor térmico y provocaron estrés hídrico y una reducción del peso de la baya, se espera que la calidad de la uva sea alta. Sin embargo, la disminución del consumo interno (reducción del 8% interanual en el consumo aparente) y la debilidad de las exportaciones siguen ejerciendo una presión a la baja sobre los precios, especialmente para los vinos tintos, provocando falta de rentabilidad para muchos viñedos en España.
Alemania
Se espera que Alemania produzca algo más de 7 millones de hectolitros, por debajo de la cosecha anterior. Sin embargo, la situación del mercado sigue siendo difícil. Los volúmenes de ventas disminuyeron un 10,2% y la facturación un 10,3% durante el tercer trimestre de 2026. Los volúmenes de certificación de vinos de calidad también son inferiores a los del año pasado, mientras que los productores siguen sufriendo la presión de la débil demanda y la caída de los precios del vino a granel.
Debido a la grave sequía, la presión de las enfermedades fue mínima, pero las bayas eran más pequeñas y produjeron menos mosto. Ante las dificultades del mercado, se han activado medidas de crisis como el arranque de viñedos y la destilación.
Portugal
La producción de vino portugués se prevé en aproximadamente 6,7 Mhl, lo que representa un aumento del 12% respecto a la cosecha anterior, aunque sigue estando por debajo de la media quinquenal. Los volúmenes y valores de las exportaciones han disminuido, a pesar de los precios medios más altos, y las existencias siguen aumentando.

A pesar de los episodios de calor extremo y la distribución desigual de las lluvias, la salud del viñedo se mantuvo generalmente buena, la presión de las enfermedades fue relativamente baja y los productores informaron de una gran calidad de la uva con niveles favorables de maduración y concentración. El consumo de vino portugués sigue evolucionando hacia patrones de compra de menor volumen pero mayor valor.
Austria
Austria espera un fuerte descenso de la producción, con una cosecha estimada en 1,7 Mhl, lo que representa una reducción de casi el 34% interanual y un 26% por debajo de la media quinquenal. La débil demanda y la importante presión sobre los precios siguen afectando al sector.
La temporada 2026 estuvo marcada por el calor y la sequía, lo que dio lugar a una cosecha temprana, bayas pequeñas y bajos rendimientos de zumo. A pesar del menor volumen, las expectativas de calidad son positivas.
El consumo de vino en Austria sigue disminuyendo. En 2024/25, cayó aproximadamente un 1,2% hasta un consumo total de 2,35 Mhl, lo que se traduce en un consumo per cápita de 25,5 litros.
Rumanía
Se espera que Rumanía registre uno de los mayores aumentos de producción de la Unión Europea, con una producción estimada de vino y mosto de aproximadamente 4,6 Mhl, más de un 30% por encima de la cosecha anterior.
Grecia
La producción griega se prevé en torno a 1,6 Mhl, un modesto aumento en comparación con el año pasado. No obstante, la sequía, el granizo y las heladas primaverales han afectado a los viñedos, mientras que los productores siguen informando de bajos precios de la uva y crecientes existencias.
Hungría
El sector húngaro se ha visto gravemente afectado por las heladas primaverales. Casi 20.000 hectáreas de viñedo sufrieron daños y se espera que la producción caiga alrededor de un 30%. Las existencias siguen siendo elevadas y las exportaciones han disminuido significativamente.
Eslovenia
Se espera que Eslovenia registre un aumento significativo de la producción en comparación con la cosecha anterior, recuperándose de los volúmenes especialmente bajos de 2025/26 y alcanzando un récord nacional de 1,07 Mhl, lo que supone un 121% más que el año anterior.
Países Bajos
Se prevé que la cosecha de 2026 esté en línea con la del año anterior y se espera que alcance alrededor de 0,012 Mhl (12.000 hl). Durante toda la temporada, las limitadas precipitaciones requirieron una atención adicional a la gestión del agua. El mayor nivel de azúcar en las uvas provocó un mayor volumen de alcohol. Sin embargo, desde el punto de vista agrícola, no se han reportado problemas importantes.
Croacia, Eslovaquia, Chequia y Chipre
Se espera que estos países experimenten nuevos descensos de producción en 2026/27 como consecuencia de las difíciles condiciones meteorológicas, incluyendo sequía, estrés térmico y heladas primaverales.
Un sector en un punto de inflexión: desajuste entre oferta y consumo global de vino
El Grupo de Trabajo de Vino de Copa-Cogeca destaca que «la cosecha de 2026 destaca una vez más el doble desafío al que se enfrenta el sector vitivinícola europeo. Por un lado, los productores siguen demostrando su resiliencia frente a unas condiciones climáticas cada vez más volátiles. Por otro, los cambios estructurales en los patrones de consumo, combinados con los persistentes desequilibrios del mercado, están ejerciendo una presión creciente sobre los ingresos de las explotaciones y la sostenibilidad a largo plazo de la producción vitivinícola«.
Y advierten sobre el acceso a herramientas y respaldo para asegurar la actividad: «A medida que continúan las discusiones sobre el futuro marco político para el sector, garantizar que los productores europeos de vino tengan acceso a herramientas eficaces de gestión del mercado y un apoyo adecuado para adaptarse a las realidades climáticas y de mercado seguirá siendo esencial para salvaguardar el futuro de uno de los sectores agrícolas más emblemáticos de Europa«.
Así el balance de Copa-Cogeca para la campaña 2026/27 confirma que la viticultura europea se enfrenta a una doble crisis estructural: por un lado, la presión del cambio climático, que merma los rendimientos mediante episodios extremos y alta volatilidad térmica; por otro, la contracción continuada del consumo global, acelerada por la evolución de los hábitos de demanda y el debilitamiento de los mercados tradicionales.
